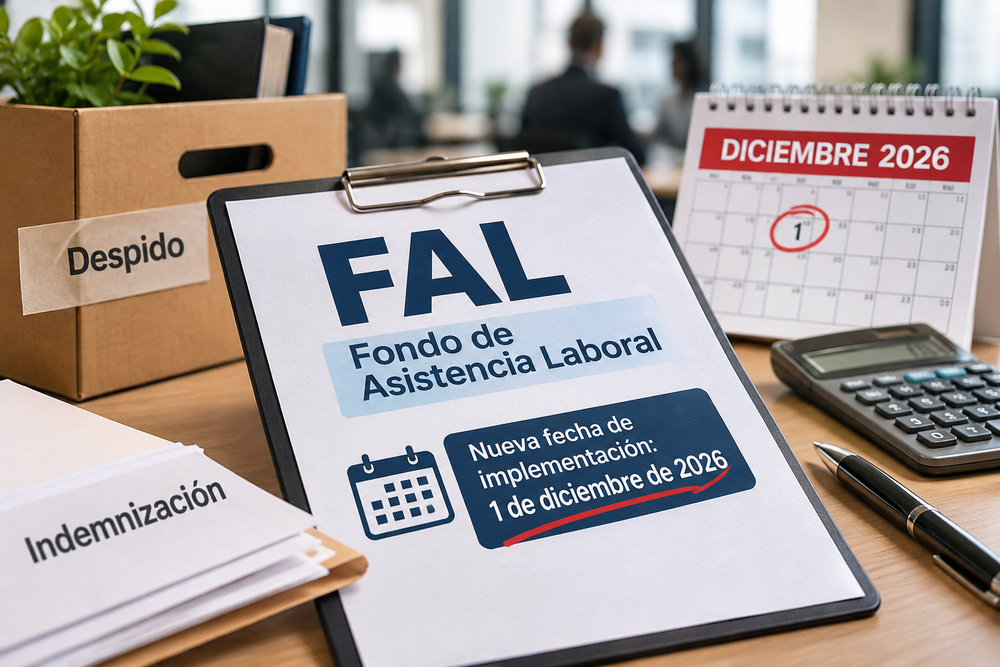
El Gobierno nacional postergó hasta el 1 de diciembre de 2026 la entrada en vigencia del Fondo de Asistencia Laboral (FAL), creado por la Ley de Modernización Laboral para contribuir al financiamiento de las indemnizaciones por despido. La fecha inicial era el 1 de noviembre, pero el Ejecutivo dispuso un mes adicional para completar la puesta en marcha del sistema.
El cambio fue oficializado mediante el Decreto 1228/2026, que también extendió de seis a doce meses el período inicial de acumulación de recursos. El régimen alcanza a empleadores del sector privado, establece contribuciones patronales diferenciadas según el tipo de empresa y no implica descuentos adicionales en los salarios de los trabajadores.
Las contribuciones patronales tendrán alícuotas del 2,5% y del 1%, según la categoría y las características de cada empleador alcanzado.
FAL: cuándo comienza a implementarse y quiénes deberán pagar las contribuciones
El Fondo de Asistencia Laboral (FAL) comenzará a funcionar el 1 de diciembre de 2026. El mecanismo fue incorporado por la Ley de Modernización Laboral con el objetivo de ayudar a los empleadores a afrontar determinadas obligaciones económicas derivadas de la finalización de una relación laboral, entre ellas las indemnizaciones por despido.
La postergación de la fecha de implementación fue establecida por el Decreto 1228/2026. La decisión responde a la necesidad de completar los procedimientos operativos y las herramientas informáticas que utilizarán las empresas, ARCA y las entidades encargadas de administrar los recursos.
El nuevo régimen alcanza a los empleadores del sector privado y establece contribuciones mensuales calculadas sobre una base salarial. Sin embargo, el porcentaje que deberán destinar al fondo dependerá de su categoría. Según la reglamentación de ARCA, las alícuotas serán las siguientes:
- 2,5%: micro, pequeñas y medianas empresas (MiPyMEs).
- 2,5%: entidades sin fines de lucro alcanzadas por el régimen.
- 1%: resto de los empleadores privados incluidos.
- Excluidos: empleadores del sector público.
Para acceder a la alícuota del 2,5% correspondiente a las MiPyMEs, las empresas deberán contar con el certificado correspondiente y tener vigente su caracterización en los registros de ARCA.
Por ejemplo, si la remuneración computable de un trabajador es de $1.000.000, una empresa alcanzada por la contribución del 2,5% deberá destinar $25.000 mensuales al FAL. En cambio, para un empleador sujeto a la alícuota del 1%, el importe será de $10.000. Los valores son ilustrativos, ya que la base imponible utilizada para el cálculo puede diferir del sueldo bruto.
Un aspecto central de la medida es que el aporte al FAL estará a cargo de los empleadores y no de los trabajadores. La contribución se financiará mediante una reducción equivalente de determinadas contribuciones patronales para las relaciones laborales comprendidas en el sistema, con las excepciones previstas en la normativa. Por lo tanto, no se incorporará un nuevo descuento en los recibos de sueldo.
Cómo se pagará el FAL y qué deberán hacer los empleadores ante ARCA
Las contribuciones mensuales al Fondo de Asistencia Laboral se determinarán a través del sistema Declaración en Línea de ARCA, utilizado por los empleadores para confeccionar las declaraciones juradas de aportes y contribuciones a la seguridad social.
Para cumplir con el régimen, las empresas deberán verificar su caracterización fiscal e informar los datos necesarios para identificar la cuenta individual asociada al fondo. Entre esos datos se encuentra el ID FAL, un identificador que permitirá vincular los pagos con el vehículo de inversión elegido o asignado.
ARCA estableció el procedimiento para que los empleadores declaren las contribuciones al Fondo de Asistencia Laboral (FAL) a través del sistema Declaración en Línea.
Gentileza
La reglamentación también contempla mecanismos de asignación de oficio para los casos en los que los empleadores no cuenten con un identificador válido. De esta manera, se busca garantizar que las contribuciones puedan derivarse al fondo y evitar que las dificultades administrativas impidan su funcionamiento.
Los recursos de las cuentas individuales serán administrados mediante instrumentos financieros autorizados por la Comisión Nacional de Valores (CNV). El sistema establece así un mecanismo de acumulación de dinero que podrá utilizarse para afrontar las obligaciones laborales previstas por la ley.
Además, el Decreto 1228/2026 introdujo otra modificación importante: extendió de seis a doce períodos mensuales completos y consecutivos el plazo inicial de acumulación de fondos. El período comenzará a contarse desde el mes en que cada empleador registre su primera contribución efectiva.
Esto significa que, aunque el FAL comenzará a implementarse en diciembre, los recursos no estarán disponibles para su utilización inmediata. Las empresas deberán cumplir primero con la etapa de acumulación establecida por la normativa.
Qué cambia para los trabajadores con el nuevo Fondo de Asistencia Laboral
La creación del FAL también plantea interrogantes sobre el alcance de las indemnizaciones por despido y los derechos de los empleados. El nuevo mecanismo no elimina por sí mismo las obligaciones indemnizatorias previstas en la legislación laboral ni establece que los trabajadores deban financiar el fondo con una parte de sus salarios.
Su finalidad es generar una fuente de recursos para que los empleadores puedan afrontar determinadas obligaciones económicas cuando finaliza una relación laboral. Los fondos acumulados podrán destinarse al pago de indemnizaciones y otras obligaciones vinculadas con la extinción del contrato de trabajo, siempre que se cumplan los supuestos y requisitos establecidos por la ley.
Por lo tanto, la contribución al FAL no modifica automáticamente el derecho del trabajador a cobrar una indemnización por despido. Se trata de un mecanismo de financiamiento a cargo del empleador, cuyo funcionamiento dependerá de las condiciones de registración, los aportes realizados y los criterios de cobertura previstos en la normativa.
La extensión del período de acumulación a doce meses también será determinante para su puesta en marcha. Durante esa etapa, las empresas deberán realizar las contribuciones correspondientes antes de poder disponer de los recursos para cubrir las obligaciones alcanzadas.