“Cada productor y cada empresa hace como puede para sostenerse en un contexto de sobrestock”, comentó Ruggeri. Agregó que el precio nominal de la uva es el mismo de hace 43 meses y que todos puedan pasar la situación como puede. “Ya no hay mercados que te puedan salvar. En especial si tienen que vender su producción a un precio vil”, subrayó el referente.
Cómo impacta la mayor desregulación y el poco crédito
La etapa desregulatoria del Gobierno nacional ha venido acompañada por medidas que favorecieron al sector y otras que si bien no lo perjudicaron de manera explícita, lo dejaron sin herramientas. En este contexto, Patricia Ortiz expresó que las nuevas condiciones desregulatorias son vistas con buenos ojos por las BA. “Se avanza en la dirección correcta al simplificar sin perder los controles esenciales del Instituto Nacional de Vitivinicultura (INV)”, precisó la empresaria.
Se refirió en este contexto a la importancia de la identidad y trazabilidad que continúan bajo custodia. “La vitivinicultura necesita menos burocracia, trámites más simples y menores costos para poder competir”, comentó. En ese este sentido, la profesional avaló la flexibilización de las importaciones con el fin de acceder a tecnología a precios competitivos es una buena noticia.
El acuerdo con Mercosur Unión Europea, sumó, todavía no está vigente para vinos por lo que será un desafío nuevo aunque ya lo tenemos en los mercados del mundo, donde competimos con los principales productores. “Mejorar la competitividad va ser clave”, destacó Ortiz.
Con relación a ser competitivo y a la importancia de que la industria esté a la altura de las circunstancias o se reinvente, Ruggeri expresó que se le pide productividad al sector privado sin que haya condiciones para dicha mejora. “En la actualidad tenemos los mismos problemas de competitividad con el dólar así como con la carga impositiva”, remarcó el presidente de Acovi. Agregó que, en especial el Gobierno nacional, ha dejado sola a la industria con relación a este tipo de instrumentos para salir adelante.
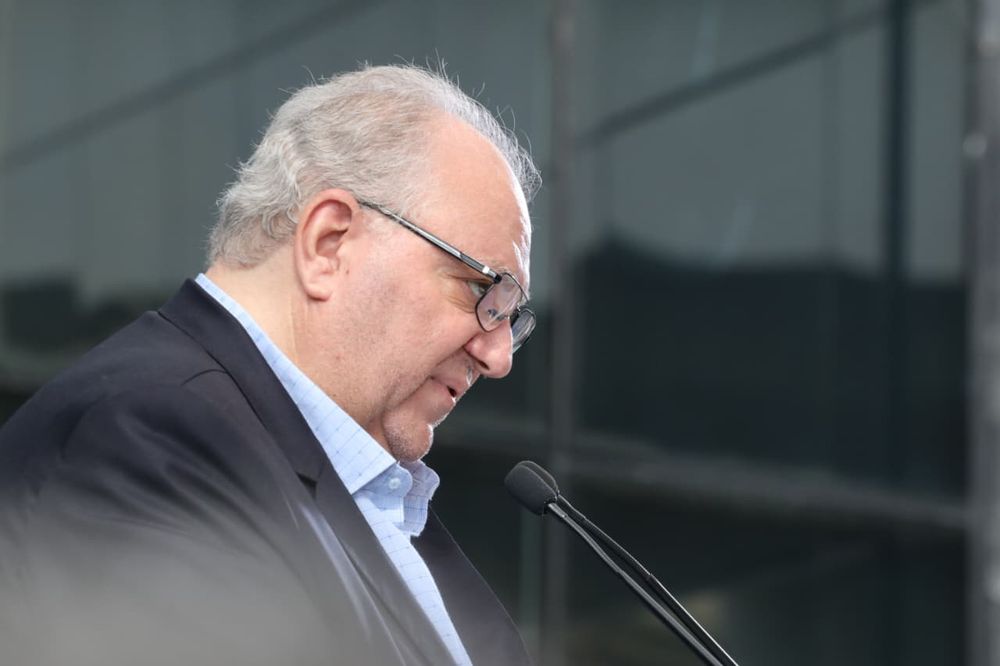
Fabián Ruggeri, actual presidente de la Coviar y de Acovi.
En este punto, remarcó el bajo financiamiento existente –herramienta clave para el sector tanto en Argentina como en el mundo-. “Hace tres años que nos dicen que los bancos van a trabajar de bancos, pero esto todavía no sucede”, lamentó Ruggeri quien sumó que hubo una suba de tasa y hay que pensar en una mayor a 40% para créditos de capital de trabajo básico. “No es sencillo hacer todo a pulmón, pero lo hemos podido hacer”, dijo Ruggeri.
El presidente de la Coviar también señaló que dichos logros se han hecho de forma más lenta debido a la carencia de financiamiento. “El vino se ha reinventado en calidad, en productos con espumantes que no existían, en refrescancia, acidez, packaging y otras innovaciones”, enumeró el profesional. “Sin acompañamiento real es muy poco lo que se ha podido conseguir en los medios privados”, expresó.
Más exportaciones para sacar stock
El último informe de INV mostró que las exportaciones de vinos y mostos tuvieron en septiembre un aumento en los volúmenes del 24,2%. En el acumulado de los primeros nueve meses del año presentó un crecimiento mucho más moderado y los envíos aumentaron 3,2% entre enero y septiembre.
Los datos reflejaron, además, un comportamiento muy diferente según el tipo de vino y, especialmente, entre los productos fraccionados y los que se comercializan a granel. También se observó una diferencia según la forma de comercialización. Los vinos fraccionados retrocedieron 3,1% en volumen durante los primeros nueve meses.
El panorama es diferente al analizar los vinos a granel. En este segmento, los despachos crecieron 24,5% en el acumulado enero-septiembre. “Las exportaciones se han incrementado de la mano de los graneles que crecieron en volumen”, comentó Ruggeri. Así, el mercado de fraccionados casi no ha mejorado en el sector externo. En el contexto actual, esta salida de vino a granel –acompañado por una mejora del mosto concentrado- implica la mejor manera de equilibrar el sobrestock y permite bajarlo con el fin de que los precios no continúen a la baja como hasta el momento.
Al comparar septiembre con agosto de este año, el volumen exportado de vino embotellado se duplicó. No obstante, habrá que esperar si se trata de un pico aislado o de una tendencia que podría apuntalar el año de las bodegas exportadoras. El vino blanco tuvo una expansión acumulada del 29,3%, mientras que el vino color registró una caída del 1,9%.
Mercado interno: precios y consumo ajustados
Con respecto al mercado interno –adonde se destina la mayor parte del vino elaborado en nuestro país- la situación no es mejor sino más bien lo contrario dada la situación económica del país. La buena noticia es que, en palabras de Fabián Ruggeri y en función de estudios realizados por la Coviar, no se han perdido mercados. Es decir que el público local elige al vino, pero no consume más porque su bolsillo no se lo permite.
Patricia Ortiz, presidenta de Bodegas de Argentina. - Gentileza
Un punto no menor en este último tiempo ha sido el poco aumento de precio que ha tenido la bebida nacional que, en la actualidad, está al menos un 30% a 40% más económica que la cerveza. El formato tetra brick, de hecho, cuesta la mitad. Esto es un punto más que muestra la baja rentabilidad del sector ya que el vino posee un proceso más largo de producción y requiere otras inversiones.
En la góndola, los incrementos han sido por debajo de la inflación y han estado atados a los aumentos de costos de los distribuidores como puede ser combustible u otros. Del lado de las bodegas, muchos no han podido trasladar sus propias subas de costos de servicios y materia prima al precio final.
Patricia Ortiz, presidenta de BA, expresó que el mercado interno atraviesa un momento complicado dado que el consumidor cuida mucho más el bolsillo y el vino compite con otras bebidas y nuevas formas de consumo. “Además cambian los hábitos, se toma menos, se buscan opciones más frescas, vinos blancos, rosados, espumantes y propuestas con menor graduación alcohólica”, comentó la referente.
Agregó que para las bodegas que dependen principalmente del mercado interno, el día a día es difícil. “Hay que cuidar muchísimo los costos, negociar permanentemente con los canales de venta y hacer un gran esfuerzo para sostener los volúmenes y la rentabilidad”, aportó Ortiz. Desde su punto de vista, el desafío es volver a conectar con el consumidor, con los jóvenes, entender qué buscan y ofrecerles propuestas que se adapten, como vinos de baja graduación o sin alcohol y cocktails listos para consumir a base de vino o espumante.
Según las estadísticas del INV, las ventas de vino en el mercado interno alcanzaron en agosto de 2026 los 677.863 hectolitros, un volumen prácticamente similar al mismo mes del año pasado, con una caída de apenas el 0,2%. La mayor parte del vino comercializado correspondió a productos sin mención varietal y los blancos concentraron el 30,1% del volumen comercializado con una suba de 27,7% frente a agosto de 2025. En cambio, los vinos de color, que representan el 69,9% del mercado, tuvieron una caída del 8,7%.
En el acumulado Enero-agosto también hubo un empate técnico y la venta creció 0,5% respecto a igual período del año anterior. Los vinos sin mención varietal en el interanual acumulado a agosto aumentaron 10%; los espumosos 4,9% y “otros vinos” +5,0%, mientras que disminuyen los vinos varietales -18,7%. En el volumen total acumulado, los vinos blancos han crecido 6,6% y los vinos color disminuyeron ,5%
En paralelo, crecieron con fuerza los formatos alternativos con volúmenes relativamente pequeños por lo que no implican que los nuevos formatos hayan desplazado a la botella como principal presentación. Sí muestran, en cambio, una mayor diversificación de las formas en que el vino llega al consumidor.
El tetra brik aumentó 6%, mientras que el bag in box tuvo una suba de 91,5%. También se registraron fuertes incrementos en las ventas en lata, que crecieron 128,4%, y en otros tipos de envases, con una expansión de 842,6%. En términos de consumo, durante agosto cada habitante del país consumió en promedio 1,46 litros de vino.
Incertidumbre y esperanza
Con relación a las expectativas para el año que viene, en palabras del dirigente cooperativista la incertidumbre es alta. “Hay esperanzas de que se acomode, pero venimos de tres años con una situación que, si no hay cambios, se va a tornar insostenible”, comentó Ruggeri. En el medio, ha aparecido un nuevo frente para el sector que tiene que ver con el Súper Niño y que, aunque entra dentro de las contingencias climáticas que siempre están, hace crecer la alerta por lo atípico del fenómeno.
De hecho, el granizo caído esta última semana ha hecho un daño fuerte y habrá que ver cómo continúa los próximos meses. “Nos hemos anticipado y hemos hecho hincapié en la aplicación de fungicidas en forma preventiva”, detalló Ruggeri con relación al Súper Niño. Desde la cooperativa trabajan con el fondo solidario propio y con el seguro agrícola con el fin de mejorar la cobertura de los productores en este aspecto.
En tanto, Patricia Ortiz destacó que miran el 2027 con un optimismo prudente porque la industria nunca lo pierde. Agregó que existe preocupación por cómo el Súper Niño pueda afectar la próxima vendimia. “El gran desafío para 2027 será llegar a un equilibrio entre producción, ventas y rentabilidad”, observó la presidenta de BA. Desde su mirada, la industria necesita empresas sanas que puedan seguir invirtiendo, generando empleo y creciendo.
Vinos argentinos pierden participación global
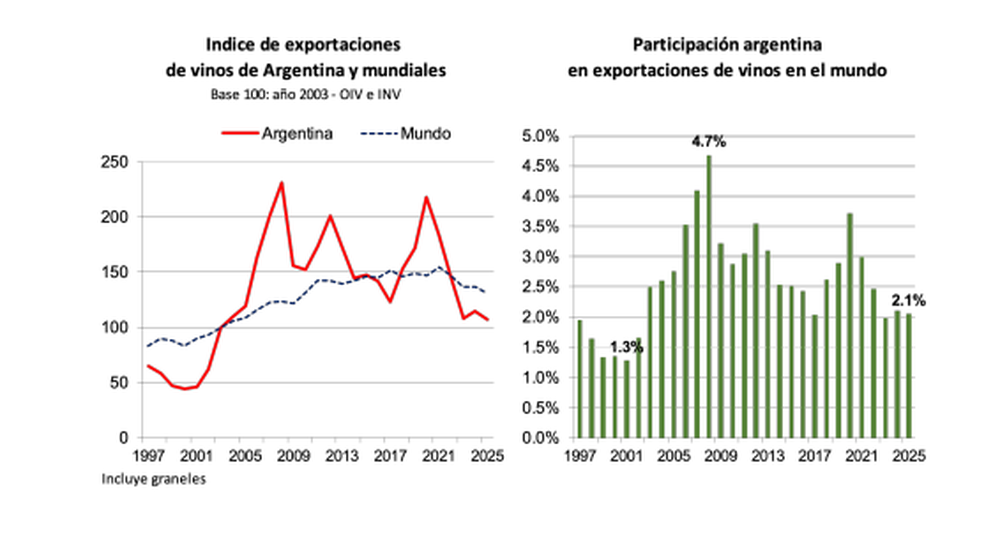
Uno de los últimos informes de coyuntura del Ieral de la Fundación Mediterránea analizó el mercado exportador de vinos. El planteo realizado por los economistas Jorge Day y Gustavo Reyes analizó la participación del país dentro del mundo y realizó un análisis de largo plazo. “El problema tiene dos partes: un mercado mundial menos dinámico y, dentro de ese mercado, una menor participación argentina”, definió el trabajo.
En el primer semestre de 2026 Mendoza exportó 36% menos cantidad de vinos varietales fraccionados que en 2010 y elprecio real obtenido cayó 7% respecto de ese mismo año; detalló el informe. En este marco, agregó que mundo también compra menos vino: el consumo global cayó 15% entre 2017 y 2025 (de 244 a 208 millones de hectolitros).
A esto su suma que Argentina perdió participación en las exportaciones mundiales de vino que bajaron de un máximo de 4,7% (2008) a 2,1% (2025). Aquí Estados Unidos se achicó con una cuota que cayó de 8,2% a 3,7%. En Brasil, un mercado que creció con fuerza, Argentina también perdió terreno relativo (de 26% a 19%), aunque en el margen recuperó posiciones.
En este contexto, expresaron que recuperar exportaciones vitivinícolas supone no solo vender más litros, sino también recuperar cuota y valor por litro. El tipo de cambio puede ayudar, pero también será importante adecuar la oferta a los cambios en la demanda, mejorar el posicionamiento comercial y reducir las desventajas de costos y logística.
“El dólar ayuda, pero no alcanza para explicar parte de la pérdida de competitividad”, sintetizaron los profesionales del Ieral. ¿Qué implica esto para las bodegas exportadoras? Brasil debe ser una prioridad comercial ya que es un mercado que crece y donde el problema no es la demanda sino la cuota.
Desde el punto de vista de la Fundación Mediterránea conviene concentrar ahí el esfuerzo comercial. En tanto, Estados Unidos es un punto a defender debido a que es un mercado que se achica. “La prioridad es sostener participación, no necesariamente crecer en volumen”, puntualizaron.